Quando a produção precisa de um tecido que deveria estar disponível, mas ninguém consegue encontrá-lo, ou quando o sistema mostra determinada quantidade enquanto o estoque físico apresenta outra, o problema normalmente não está apenas na armazenagem. Um bom controle de estoque de materiais depende de cadastros corretos, movimentações registradas, conferências, planejamento de compras e integração com a produção. Na confecção, isso significa acompanhar tecidos, linhas, botões, zíperes, elásticos, etiquetas, embalagens e outros insumos desde o recebimento até o consumo. Neste conteúdo, você entenderá como estruturar esse processo, descobrir onde surgem as divergências e criar uma rotina capaz de manter o estoque confiável ao longo do tempo.
O Que Significa Nunca Perder o Controle do Estoque?
Manter o estoque sob controle significa conseguir responder, com dados confiáveis, quanto existe de cada material, onde ele está, quanto já está comprometido com a produção, o que precisa ser comprado e quais movimentações explicam o saldo atual. Não significa que nunca haverá diferenças, mas que elas serão identificadas rapidamente.
Essa distinção é importante.
Mesmo empresas organizadas podem encontrar uma sobra durante uma contagem, uma diferença de metragem em um rolo de tecido ou um aviamento que foi consumido além do previsto. O problema começa quando essas situações não deixam rastros e vão se acumulando.
Imagine que o sistema indique 500 metros de determinado tecido.
A produção solicita 180 metros para uma ordem. Quando o responsável vai separar o material, encontra apenas 130 metros.
Nesse momento, a empresa precisa responder algumas perguntas: os 50 metros restantes foram utilizados em outra produção? Houve perda no corte? A saída deixou de ser registrada? A entrada inicial estava errada? Existe material em outro local? Alguma ordem reservou parte do saldo?
É essa capacidade de investigar o histórico que diferencia um estoque simplesmente cadastrado de um estoque realmente controlado.
Por Que o Estoque de Materiais Sai do Controle?
O estoque costuma sair do controle quando as movimentações físicas acontecem mais rápido do que os registros. Quanto maior a quantidade de materiais, pedidos, ordens de produção, compras e pessoas movimentando itens, maior o risco de divergências quando não existe um processo padronizado.
Na confecção, esse problema pode ser ainda mais perceptível porque um único produto utiliza vários componentes.
Uma camiseta, por exemplo, pode exigir tecido, linha, etiqueta interna, etiqueta externa, embalagem e outros materiais. Se a ficha técnica prevê um consumo, mas a quantidade realmente retirada não é registrada, o saldo começa a perder confiabilidade.
Outro problema frequente aparece quando cada setor mantém seu próprio controle.
Compras possui uma planilha. O almoxarifado utiliza outra. A produção faz anotações. O responsável pelo PCP acompanha as ordens em outro local.
As informações podem até estar corretas individualmente, mas deixam de representar uma única realidade.
Também existem divergências provocadas por unidades de medida. Um tecido pode ser comprado em rolos, armazenado em metros e consumido por metro ou quilo. Se as conversões não forem padronizadas, o erro aparece antes mesmo do início da produção.
Por isso, controlar estoque não consiste apenas em lançar entradas e saídas. É necessário estabelecer regras para quem registra, quando registra, qual quantidade registra e qual documento ou operação originou aquela movimentação.
Quais Materiais Precisam Ser Controlados em uma Confecção?
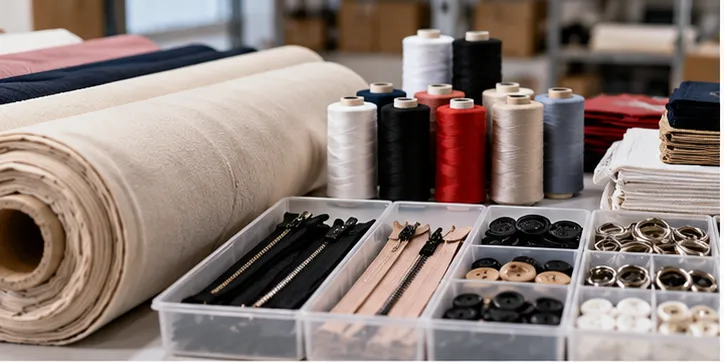
Todos os materiais que interferem na produção, no custo ou na disponibilidade dos produtos devem ser considerados no controle. A profundidade das informações pode variar conforme a importância, o valor, a frequência de consumo e as características de cada item.
Uma confecção normalmente precisa acompanhar diferentes grupos:
| Tipo de material | Exemplos | Controle importante | Risco principal |
|---|---|---|---|
| Tecidos | malha, jeans, tricoline, moletom | cor, metragem, lote, localização | falta ou diferença de tonalidade |
| Aviamentos | botões, zíperes, ilhoses | quantidade, modelo, tamanho | interrupção da produção |
| Linhas | poliéster, algodão, nylon | cor, quantidade, lote | consumo não registrado |
| Elásticos | rolos e peças cortadas | metragem e localização | diferença entre físico e sistema |
| Etiquetas | composição, marca, tamanho | modelo e quantidade | uso em produto incorreto |
| Embalagens | sacos, caixas, etiquetas externas | quantidade e consumo | falta na expedição |
| Materiais auxiliares | fitas, entretelas e reforços | quantidade e utilização | desperdícios pouco percebidos |
A tabela mostra por que não é suficiente cadastrar tudo simplesmente como “material”.
Quanto mais semelhantes forem os itens visualmente, maior deve ser a preocupação com identificação.
Dois tecidos podem possuir a mesma composição e cores muito próximas, mas pertencer a lotes diferentes. Dois zíperes podem parecer iguais, mas possuir tamanhos diferentes.
O cadastro precisa permitir que a equipe encontre exatamente o item previsto para cada produção.
Como Fazer o Controle de Estoque de Materiais do Início ao Fim?
Um processo consistente pode seguir a lógica cadastro → recebimento → conferência → armazenamento → reserva → consumo → acompanhamento → inventário → análise. O mais importante é que nenhuma movimentação física relevante aconteça sem produzir uma informação correspondente no controle.
Comece pelo cadastro correto dos materiais
O cadastro é a base do estoque.
Um material registrado de formas diferentes pode parecer dois itens independentes. Isso acontece quando alguém cadastra “Tecido Malha Preto” e outra pessoa cria “Malha Preta”, por exemplo.
Fisicamente, pode ser o mesmo produto. No sistema, entretanto, existem dois saldos.
Uma estrutura padronizada deve permitir identificar características realmente necessárias à operação, como código interno, descrição, categoria, unidade de medida, fornecedor, cor, composição, largura, lote, localização, custo e níveis mínimos de estoque.
Nem todos esses campos serão necessários para todos os materiais.
O objetivo não é preencher informações apenas para tornar o cadastro extenso. Cada informação deve servir para identificar, comprar, armazenar, consumir ou rastrear o material.
Também é importante estabelecer uma regra para novos cadastros.
Antes de criar um item, a equipe deve verificar se ele já existe. Essa prática simples reduz duplicidades que posteriormente dificultam inventários e relatórios.
Padronize as unidades de medida
A unidade precisa representar corretamente como o material é controlado.
Tecidos podem exigir controle em metros, quilos ou outras unidades, enquanto botões normalmente são acompanhados por unidades, pacotes ou milhares.
Quando o fornecedor comercializa em uma unidade e a produção consome em outra, é necessário estabelecer uma conversão clara.
Considere um tecido adquirido em rolos. Se o recebimento registrar apenas “10 rolos”, mas a produção trabalhar com metros, o número de rolos não oferece informação suficiente para saber quanto poderá ser produzido.
Nesse caso, a empresa precisa definir se manterá o controle principal em metros e registrará a quantidade correspondente no recebimento.
O mesmo cuidado se aplica a caixas de aviamentos, pacotes, bobinas e outras apresentações comerciais.
Como Registrar Corretamente a Entrada dos Materiais?
A entrada deve ser registrada depois de uma conferência entre o que foi pedido, o que foi documentado pelo fornecedor e o que realmente chegou. Registrar uma quantidade antes dessa verificação pode transformar um erro de recebimento em uma divergência permanente no estoque.
Suponha que o pedido de compra tenha 600 metros de tecido.
A nota apresenta 600 metros, mas a conferência física identifica 587 metros.
Se forem lançados automaticamente os 600 metros, o estoque começará com uma diferença de 13 metros antes mesmo que qualquer material seja enviado para produção.
Por isso, o recebimento precisa verificar quantidade, material, unidade, características relevantes, lote quando necessário e condições do produto.
Depois da conferência, o material deve receber uma localização.
Informar apenas que existem 587 metros de determinado tecido não resolve completamente o problema se ninguém souber onde estão.
Uma estrutura simples de localização pode identificar depósito, corredor, estante e posição.
Conforme o porte da operação, é possível utilizar endereçamento mais detalhado.
O importante é evitar que a informação dependa da memória do funcionário que guardou o material.
Como Controlar a Saída de Materiais para a Produção?
A saída deve estar relacionada à necessidade real de produção. Sempre que possível, os materiais precisam ser vinculados à ordem produzida, permitindo comparar o consumo planejado com aquilo que realmente foi utilizado.
Esse é um dos pontos mais importantes do controle de estoque de materiais em uma confecção.
Imagine uma ordem para fabricar 500 camisetas.
A ficha técnica prevê 0,75 metro de tecido por unidade. Teoricamente, a necessidade seria:
500 × 0,75 = 375 metros
Entretanto, isso não significa que o consumo final será obrigatoriamente de 375 metros.
Encaixe, perdas de corte, defeitos, aproveitamento do tecido e outras situações podem modificar o consumo real.
Por isso, existem duas informações diferentes:
Consumo previsto: quantidade calculada antes da produção.
Consumo realizado: quantidade efetivamente utilizada.
Comparar essas duas medidas oferece informações importantes para o planejamento.
Se a ficha prevê repetidamente 375 metros e o consumo fica próximo de 410 metros, não basta continuar ajustando o estoque.
É necessário investigar se existe perda operacional, se o consumo técnico está incorreto ou se alguma retirada não está sendo classificada adequadamente.
Qual É o Papel da Ficha Técnica no Controle do Estoque?
A ficha técnica informa quais materiais e quantidades são necessários para produzir determinado item. Quando integrada à produção e ao estoque, ela ajuda a antecipar necessidades, reservar insumos e comparar o consumo esperado com o realizado.
Sem ficha técnica confiável, o setor de compras pode saber que precisa adquirir tecido, mas terá dificuldade para calcular quanto será necessário para atender às próximas ordens.
Considere uma peça que utiliza:
0,80 metro de tecido principal;
0,15 metro de tecido complementar;
1 zíper;
5 botões;
1 etiqueta interna;
1 embalagem.
Com uma ordem de 1.000 peças, esses parâmetros transformam o planejamento de produção em necessidade de materiais.
Se a empresa possui somente 500 zíperes, a falta pode ser identificada antes do início da ordem, em vez de ser descoberta quando metade da produção já estiver pronta.
Dados corretos são essenciais. Uma ficha técnica desatualizada apenas transfere o erro para outros setores.
Estoque Físico, Disponível e Reservado São a Mesma Coisa?
Não. O estoque físico representa aquilo que está armazenado; o disponível considera o que realmente pode ser utilizado; e o reservado corresponde ao material já comprometido com uma demanda futura. Confundir esses conceitos pode fazer a empresa prometer ou produzir utilizando uma quantidade que, na prática, já está destinada a outra ordem.
Considere 1.000 metros de determinado tecido armazenados.
Uma ordem de produção já reservou 700 metros.
Mesmo que fisicamente existam 1.000 metros no depósito, apenas 300 metros permanecem livres para outras demandas, desconsiderando outras regras de disponibilidade.
Essa visão é especialmente importante quando várias ordens utilizam o mesmo material.
Sem reservas, dois responsáveis podem consultar o mesmo saldo e considerar que todo ele está disponível.
Como Definir Estoque Mínimo e Saber Quando Comprar?
O estoque mínimo deve considerar consumo, prazo de reposição e variações da operação. Comprar somente quando o material termina aumenta o risco de interrupções, enquanto manter grandes quantidades sem necessidade pode elevar o capital imobilizado e ocupar espaço.
Um modelo simples de referência para o ponto de reposição é:
Ponto de reposição = consumo esperado durante o prazo do fornecedor + estoque de segurança
Imagine um material consumido, em média, a 20 unidades por dia.
O fornecedor demora cinco dias para entregar.
O consumo esperado durante esse período seria de 100 unidades.
Caso a empresa mantenha uma segurança de 40 unidades, o ponto de avaliação da reposição seria:
100 + 40 = 140 unidades
Quando o saldo se aproxima desse nível, compras pode verificar se existe pedido em andamento, necessidade futura, alteração de demanda ou outra condição antes de emitir uma nova compra.
Essa fórmula é uma referência e não uma regra universal.
Materiais sazonais, fornecedores instáveis e itens críticos para produção podem exigir parâmetros diferentes.
Por Que Comprar Mais Nem Sempre Resolve a Falta de Material?
Porque falta de material nem sempre significa que a empresa compra pouco. O problema também pode estar em compras tardias, cadastro incorreto, consumo acima do previsto, prazo do fornecedor, materiais reservados ou informações desatualizadas.
Esse é um erro comum.
Quando uma produção para por falta de tecido, a primeira reação pode ser aumentar os níveis armazenados.
Mas imagine que a causa real seja um fornecedor cujo prazo passou de quatro para nove dias.
Comprar mais pode reduzir momentaneamente o risco, porém também aumenta o valor parado no estoque.
A solução mais adequada seria revisar o lead time utilizado no planejamento e reavaliar o ponto de reposição.
Outro exemplo é um aviamento que aparece frequentemente como indisponível.
Depois de analisar os dados, a empresa percebe que a ficha técnica prevê quatro unidades por peça, mas a produção utiliza cinco.
Nesse caso, a causa da ruptura não está no comprador, mas na diferença entre o consumo previsto e o real.
A análise precisa chegar à origem do problema.
Como Evitar Excesso de Materiais Parados?
Evitar excesso depende de acompanhar consumo, compras pendentes, estoque atual e demanda futura antes de emitir novos pedidos. Materiais com baixo giro precisam ser identificados para impedir que compras automáticas ou decisões baseadas apenas em percepção aumentem ainda mais o saldo.
Um estoque cheio não necessariamente representa uma operação bem abastecida.
É possível ter milhares de reais armazenados e, ao mesmo tempo, faltar justamente o material necessário para uma ordem prioritária.
Por isso, a quantidade total armazenada é menos importante do que a composição do estoque.
Materiais sem movimentação precisam ser avaliados individualmente.
Algumas perguntas ajudam: esse insumo ainda pertence a uma coleção ativa? Existe produção prevista utilizando-o? Pode ser aproveitado em outro produto? Foi substituído por uma especificação diferente? A compra ocorreu por quantidade mínima do fornecedor?
A partir dessas respostas, a empresa consegue separar excesso justificável de materiais que simplesmente perderam utilidade operacional.
Como Fazer Inventário Sem Parar Toda a Empresa?
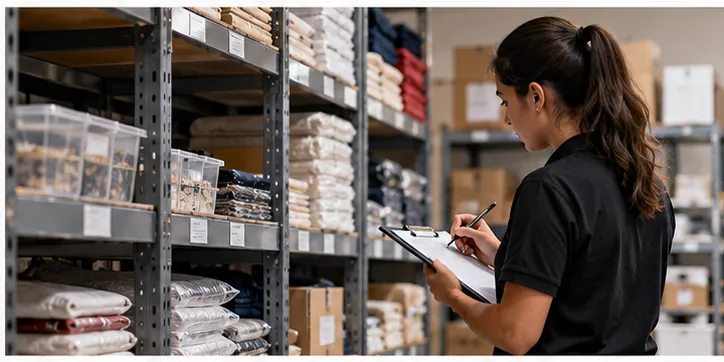
O inventário rotativo permite contar grupos menores de materiais em frequências diferentes, reduzindo a dependência de uma grande contagem anual. Itens críticos, caros ou movimentados com frequência podem ser conferidos mais vezes do que materiais de baixo impacto.
A empresa pode dividir o estoque por grupos, endereços ou importância.
Em uma semana, podem ser conferidos tecidos de maior consumo. Em outra, zíperes e botões. Depois, etiquetas ou embalagens.
Quando existir divergência, o objetivo não deve ser simplesmente corrigir o saldo.
É necessário identificar a causa.
Imagine que o sistema indique 240 unidades e a contagem encontre 225.
Ajustar para 225 resolve o número naquele momento, mas não explica onde desapareceram as outras 15 unidades.
A investigação pode encontrar uma retirada sem registro, perda, erro na entrada, movimentação entre locais ou unidade cadastrada incorretamente.
Esse histórico transforma inventários em uma ferramenta de melhoria do processo.
A própria estrutura do ConfecçãoPro relaciona entradas, saídas, ajustes e inventários ao histórico de movimentações, reforçando a importância de rastrear o que provocou alterações no saldo.
Quais Indicadores Ajudam a Saber se o Estoque Está Saudável?
Os melhores indicadores são aqueles capazes de mostrar disponibilidade, confiabilidade, velocidade de consumo e excesso. Não é necessário acompanhar dezenas de números: algumas métricas bem interpretadas já permitem identificar falta, divergências e materiais parados.
| Indicador | O que mostra | Como utilizar |
|---|---|---|
| Acuracidade | relação entre saldo registrado e físico | identificar confiabilidade do estoque |
| Giro | frequência com que o material é consumido | reconhecer itens de alta ou baixa movimentação |
| Cobertura | por quanto tempo o saldo atende ao consumo | apoiar reposição |
| Ruptura | frequência de falta de materiais | identificar riscos para produção |
| Consumo previsto x realizado | diferença entre ficha técnica e uso real | descobrir desperdícios e parâmetros incorretos |
| Materiais sem movimentação | itens parados por determinado período | reduzir excesso |
| Compras emergenciais | aquisições feitas fora do planejamento | avaliar falhas de reposição |
Não basta olhar o indicador isoladamente.
Uma cobertura alta, por exemplo, pode ser desejável para um material raro que demora meses para chegar. Em outro item comprado semanalmente de um fornecedor próximo, a mesma cobertura pode significar excesso.
A análise precisa considerar o contexto de cada material.
Como Descobrir a Origem das Divergências de Estoque?
Comece analisando o histórico do material entre a última contagem considerada confiável e o momento em que a diferença foi encontrada. Verifique entradas, saídas, transferências, devoluções, consumo de produção, perdas e ajustes.
Uma análise prática pode seguir a sequência:
Saldo inicial → entradas → reservas → saídas → transferências → ajustes → saldo esperado → contagem física
Se o saldo inicial era 300 unidades, houve entrada de 100 e saída registrada de 250, o saldo esperado é 150.
Caso a contagem encontre 135, existe uma diferença de 15 unidades.
A partir desse ponto, procure a movimentação que não entrou corretamente no histórico.
Pode ter ocorrido uma retirada para produção sem lançamento, por exemplo.
Quanto mais rapidamente a conferência for realizada depois do movimento, maior a chance de identificar a origem.
Descobrir uma diferença de 15 unidades dois dias depois é muito mais simples do que tentar investigar uma divergência acumulada durante seis meses.
Como Integrar Estoque, Compras e Produção?
A integração acontece quando o mesmo fluxo de informações acompanha a necessidade desde o planejamento até o consumo. A produção informa o que será necessário, o estoque mostra o que está disponível e compras trabalha somente sobre aquilo que realmente precisa ser adquirido.
Considere uma nova ordem de produção.
Primeiro, a estrutura do produto determina os materiais necessários.
Depois, o estoque é consultado.
Em seguida, são considerados materiais disponíveis, reservas existentes e compras que ainda serão recebidas.
Somente a diferença necessária deve alimentar a análise de compras.
O fluxo passa a ser:
Pedido ou planejamento → necessidade de produção → cálculo dos materiais → consulta de estoque → identificação das faltas → compra → recebimento → produção → consumo → análise
Essa integração evita um problema bastante comum: o comprador descobrir que o material já estava disponível depois que o novo pedido foi realizado.
Também reduz o cenário inverso, em que compras acredita haver material suficiente porque consulta um saldo que não considera as reservas das próximas ordens.
Qual Deve Ser a Rotina de Controle do Estoque?
O controle deve fazer parte da operação diária, e não depender exclusivamente de uma grande conferência no fim do mês. Movimentações precisam ser registradas no momento correto, enquanto análises periódicas verificam se os dados continuam coerentes.
No dia a dia, a atenção deve estar nas entradas, saídas, devoluções, transferências e retiradas para produção.
Em intervalos menores, vale observar materiais próximos ao mínimo, ordens futuras e compras pendentes.
Periodicamente, devem ser analisados inventários, materiais parados, divergências recorrentes, consumo previsto contra realizado e parâmetros de reposição.
Essa divisão torna o trabalho mais administrável.
É mais eficiente conferir continuamente pontos sensíveis do que descobrir centenas de inconsistências de uma vez.
Planilha É Suficiente para Fazer o Controle?
Uma planilha pode atender operações pequenas e com poucas movimentações, desde que exista disciplina de atualização. Entretanto, conforme aumentam produtos, usuários, ordens, locais e movimentações simultâneas, manter uma única informação confiável se torna mais difícil.
O problema não está necessariamente na planilha.
Está na capacidade do método utilizado acompanhar a complexidade da empresa.
Considere dois funcionários movimentando materiais ao mesmo tempo.
Um registra a saída para produção enquanto outro recebe uma compra. Se existirem arquivos diferentes, cópias locais ou atualizações atrasadas, o saldo pode ficar desatualizado.
Também se torna mais difícil vincular cada movimentação a sua origem.
Quando a empresa cresce, recursos como histórico de movimentações, localização, reservas, estoque mínimo, integração com compras e vínculo com ordens de produção passam a ter maior importância.
Como um Sistema Pode Melhorar o Controle de Estoque de Materiais?
Um sistema pode centralizar cadastros, entradas, saídas, reservas, inventários e históricos, reduzindo a necessidade de atualizar controles paralelos. Porém, a tecnologia só melhora o estoque quando os processos e os dados registrados também são confiáveis.
Esse ponto merece atenção.
Implantar um sistema e continuar retirando materiais sem registrar não elimina divergências.
O sistema pode organizar a informação, mas depende da operação.
O ideal é que cada acontecimento gere sua própria movimentação.
Uma compra recebida gera uma entrada.
Uma ordem consome materiais.
Uma transferência registra origem e destino.
Uma devolução retorna o material.
Um inventário identifica e documenta um ajuste.
Esse histórico permite responder não apenas “quanto existe?”, mas também “por que esse saldo existe?”.
Em conteúdos dedicados ao estoque para confecção, o ConfecçãoPro descreve justamente a integração entre compras, PCP, ficha técnica, consumo de materiais e estoque de produtos acabados como partes do mesmo fluxo operacional.
Quais Erros Mais Fazem o Estoque Perder Confiabilidade?
Os problemas mais graves geralmente surgem da combinação de pequenos erros repetidos: cadastro duplicado, unidade incorreta, saída não registrada, recebimento sem conferência, ajuste sem justificativa, inventário pouco frequente e parâmetros de consumo desatualizados.
Outro erro é permitir que a correção do saldo substitua a investigação.
Se a diferença aparece constantemente no mesmo material, existe um processo por trás dela.
Também é arriscado permitir movimentações sem identificar a origem.
Uma saída classificada simplesmente como “ajuste” oferece pouca informação.
Uma saída vinculada à ordem de produção, perda, transferência ou consumo interno ajuda a entender o que realmente aconteceu.
Quanto melhor a classificação das movimentações, maior a qualidade das análises posteriores.
O Que Fazer Quando o Estoque Já Está Desorganizado?
Quando existe pouca confiança nas informações atuais, o primeiro objetivo deve ser reconstruir uma base confiável. Não adianta criar indicadores sofisticados utilizando saldos que ninguém consegue confirmar fisicamente.
Escolha uma data de referência e organize os materiais.
Revise cadastros duplicados, unidades e localizações.
Depois realize uma contagem física e trate as divergências encontradas.
A partir do novo saldo validado, estabeleça regras para entradas e saídas.
É importante comunicar claramente aos envolvidos que, depois dessa data, nenhuma movimentação poderá acontecer fora do processo definido.
Nas semanas seguintes, faça inventários menores com maior frequência.
Essa fase ajuda a identificar rapidamente quais rotinas ainda estão gerando erros.
Como Evitar que o Estoque Volte a Ficar Desorganizado?
A melhor prevenção é criar um processo simples o suficiente para ser seguido todos os dias. Quanto mais atividades dependerem de correções manuais posteriores, maior será a chance de o estoque voltar a divergir.
Três elementos precisam permanecer alinhados:
processo, pessoas e sistema.
O processo define como trabalhar.
As pessoas executam e conferem.
O sistema registra e organiza as informações.
Se apenas um desses elementos funcionar, o resultado tende a ser limitado.
Também é importante definir responsabilidades.
Quem confere o recebimento? Quem libera material para produção? Quem pode realizar ajustes? Quem analisa divergências? Quem revisa os mínimos? Quem acompanha os materiais parados?
Quando essas responsabilidades ficam indefinidas, diferentes pessoas podem acreditar que outra já realizou o registro necessário.
Estoque Operacional e Inventário Fiscal São a Mesma Coisa?
Não. O controle operacional serve para administrar materiais no cotidiano, enquanto obrigações fiscais possuem regras próprias de escrituração. A empresa não deve presumir que um bom controle interno, por si só, atende automaticamente a todas as exigências fiscais aplicáveis ao negócio.
Esse cuidado é relevante especialmente para empresas industriais.
A EFD ICMS/IPI possui registros específicos relacionados a inventário e produção. A documentação oficial do SPED deve ser utilizada como referência conforme o enquadramento e as obrigações de cada empresa.
Em setembro de 2026, o Portal Nacional do SPED publicou a versão 3.2.4 do Guia Prático da EFD ICMS/IPI. Para decisões fiscais e configurações do sistema, é recomendável consultar a documentação oficial e o profissional contábil responsável.
Conclusão
Manter o estoque sob controle exige transformar registros e conferências em rotina. O objetivo não deve ser possuir o maior estoque possível, mas manter materiais suficientes para atender à operação com informações confiáveis sobre disponibilidade, consumo e reposição.
Na prática, o processo começa antes mesmo de um material entrar no depósito.
Cadastros precisam ser padronizados.
Compras devem considerar necessidade real.
Recebimentos precisam ser conferidos.
Materiais devem ter localização.
Saídas precisam acompanhar o consumo.
Fichas técnicas devem representar a realidade da produção.
Inventários precisam encontrar divergências enquanto ainda é possível investigá-las.
Indicadores devem ajudar a decidir.
Quando essas etapas funcionam de forma conectada, o controle de estoque de materiais deixa de ser apenas uma conferência de quantidades e passa a oferecer informações para compras, PCP, produção e gestão financeira.
“Nunca perder o controle” não significa acreditar que diferenças jamais acontecerão. Significa construir um processo no qual as diferenças sejam percebidas, explicadas e corrigidas antes que se transformem em falta de matéria-prima, excesso de estoque ou atrasos na produção.
Leia Também
- Controle de Estoque Simples: Como Melhorar Compras e Reposição na sua Confecção
- ERP Produção: Como Controlar Ordens, Materiais e Estoques
- Controle de Estoque Web: Como Fazer Inventário e Corrigir Divergências de Estoque
- Controle de Estoque Web: Como Acompanhar Movimentações e Histórico dos Produtos
- Sistema para Distribuidora: Como Controlar Estoque, Compras e Vendas em um Único Lugar
- Gerenciamento de Fornecedores: Como Integrar Compras, Estoque e Financeiro
Perguntas frequentes
O que é controle de estoque de materiais?
É o acompanhamento das entradas, saídas, saldos, reservas e consumo dos materiais utilizados pela empresa. Em uma confecção, pode envolver tecidos, linhas, botões, zíperes, etiquetas, embalagens e outros insumos.
Como evitar diferenças entre o estoque físico e o sistema?
Registre todas as movimentações, confira os materiais no recebimento, controle as retiradas para produção e realize inventários periódicos para identificar diferenças antes que elas se acumulem.
Como saber quando comprar materiais novamente?
É preciso considerar o saldo disponível, consumo esperado, pedidos ou produções futuras, prazo de entrega do fornecedor e estoque de segurança. O ponto de reposição ajuda nessa decisão.
Como controlar a saída de materiais para produção?
O ideal é registrar quais materiais foram retirados, suas quantidades e para qual ordem de produção foram destinados. Assim, é possível comparar o consumo previsto com o consumo realizado.