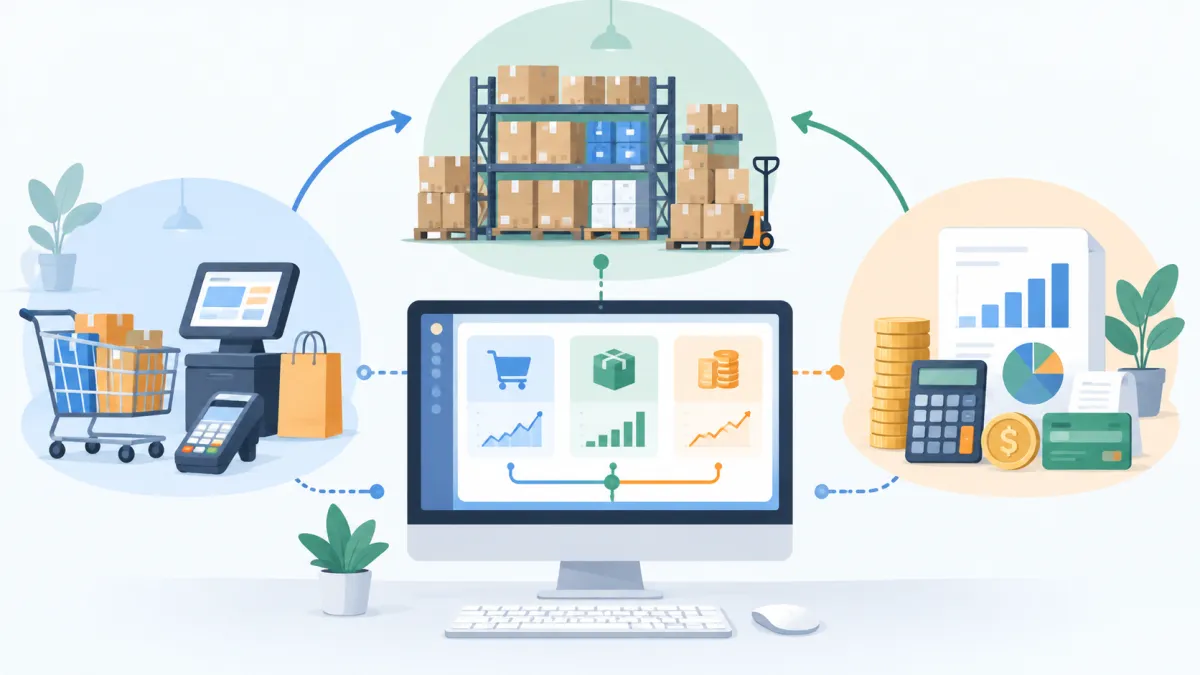
Em muitas empresas, vendas, estoque e financeiro ainda são controlados de maneira separada. O setor comercial registra pedidos em um sistema, o estoque utiliza planilhas próprias e o financeiro precisa lançar novamente informações sobre pagamentos, parcelas e recebimentos. Embora cada área consiga executar suas tarefas, a falta de comunicação entre esses controles pode gerar inconsistências que afetam toda a operação.
Quando uma venda é realizada sem que o estoque seja atualizado corretamente, por exemplo, a empresa pode continuar oferecendo um produto que não está disponível. Se os dados da negociação não chegam automaticamente ao financeiro, parcelas podem ser cadastradas incorretamente ou até deixar de ser registradas. Quanto maior o volume de movimentações, maior tende a ser a dificuldade para conferir todas essas informações manualmente.
Nesse cenário, um sistema personalizado pode criar um fluxo de informações adaptado à rotina da empresa. Em vez de manter processos isolados, diferentes setores passam a trabalhar com dados relacionados entre si.
A lógica pode ser representada de maneira simples:
Venda → movimentação de estoque → geração financeira → recebimento → relatórios
Quando essas etapas estão conectadas, uma informação registrada no início do processo pode alimentar automaticamente as etapas seguintes. Isso reduz a necessidade de repetir lançamentos, facilita a conferência das operações e proporciona uma visão mais ampla do negócio.
Ao longo deste conteúdo, veremos como integrar vendas, estoque e financeiro, quais informações precisam circular entre os setores, quais automações podem ser utilizadas e quais cuidados são importantes durante a implantação.
O que é um sistema personalizado e como funciona?
Um sistema personalizado é uma solução configurada para atender processos, regras e necessidades específicas de uma empresa. Isso significa que sua utilização não precisa seguir necessariamente uma rotina genérica aplicada igualmente a diferentes tipos de negócio.
Empresas podem trabalhar de maneiras muito diferentes, mesmo quando pertencem ao mesmo segmento. Uma organização pode reservar mercadorias no momento do orçamento, enquanto outra realiza essa reserva apenas quando o cliente confirma o pedido. Algumas empresas permitem determinadas condições de pagamento conforme o perfil do cliente, enquanto outras trabalham com regras fixas.
Por isso, a personalização está relacionada à capacidade de configurar o sistema para acompanhar a forma como a operação realmente funciona.
Diferença entre sistema pronto e sistema adaptado
Um sistema pronto normalmente possui funcionalidades e fluxos previamente definidos. Isso não significa necessariamente que seja inadequado, pois soluções desse tipo podem atender muito bem empresas cujas rotinas se encaixam nos recursos disponíveis.
A diferença aparece quando existem processos específicos que precisam ser considerados.
Imagine uma empresa que trabalhe com diferentes depósitos e determine que determinados vendedores somente podem utilizar mercadorias de um estoque específico. Caso a solução utilizada não permita essa regra, a equipe pode precisar controlar a informação manualmente.
Em uma solução adaptável, essas características podem fazer parte do próprio processo.
Configuração de regras específicas
A personalização pode envolver diferentes tipos de regras, como:
-
Limites de desconto.
-
Tabelas de preços.
-
Condições de pagamento.
-
Reserva de mercadorias.
-
Bloqueio de produtos sem saldo disponível.
-
Permissões de usuários.
-
Aprovação de determinadas operações.
-
Movimentações entre estoques.
-
Regras para cancelamentos e devoluções.
O objetivo não é aumentar a quantidade de etapas, mas representar corretamente o funcionamento da empresa.
Cadastro de informações
A integração depende também de uma base de dados organizada. Cadastros de clientes, produtos, preços, vendedores, fornecedores e formas de pagamento precisam estar estruturados para que as movimentações sejam relacionadas corretamente.
Quando o mesmo produto aparece de maneiras diferentes em vários controles, por exemplo, a comparação de informações se torna mais difícil. Centralizar o cadastro ajuda a criar uma referência única.
Integração entre setores
Outro ponto importante é permitir que os setores utilizem informações geradas anteriormente no processo.
Uma venda registrada pelo comercial pode gerar uma movimentação no estoque e uma previsão financeira sem que os mesmos dados precisem ser digitados três vezes.
Dessa maneira, o sistema funciona como uma ligação entre atividades que antes eram controladas separadamente.
Automatização sem perder o controle
Automatizar não significa retirar completamente a participação dos usuários. Muitas operações podem continuar dependendo de confirmação ou autorização.
Um desconto acima de determinado percentual, por exemplo, pode exigir aprovação. Da mesma forma, o cancelamento de uma venda pode precisar ser validado antes de devolver a mercadoria ao saldo disponível.
A automação deve reduzir tarefas repetitivas, mantendo as regras necessárias para preservar o controle.
Por que personalizar os processos?
Vendas, estoque, compras e financeiro possuem particularidades que variam conforme o negócio.
Uma empresa pode vender à vista e parcelado, utilizar diferentes tabelas de preços, trabalhar com vários depósitos e oferecer condições comerciais específicas para determinados clientes.
Quando essas características não estão contempladas pelo sistema, começam a surgir planilhas e controles paralelos.
O problema é que essas informações adicionais deixam de fazer parte do fluxo central. Por isso, a personalização deve buscar justamente o contrário: reunir as regras necessárias dentro de uma estrutura integrada.
Por que integrar vendas, estoque e financeiro?
A principal vantagem de utilizar um sistema personalizado para integrar vendas, estoque e financeiro está na continuidade das informações.
Esses três setores não funcionam de maneira independente. Uma venda interfere diretamente na quantidade de mercadorias disponíveis e também gera consequências financeiras.
Um fluxo simplificado pode ser representado assim:
Pedido realizado → venda confirmada → estoque atualizado → conta a receber criada → pagamento registrado
Quando cada etapa é controlada separadamente, a empresa precisa garantir manualmente que todas as informações sejam reproduzidas corretamente.
Redução da digitação repetida
Considere uma venda de dez produtos realizada por um vendedor.
Se os sistemas não forem integrados, o comercial registra os itens vendidos. Depois, alguém precisa informar ao estoque quais mercadorias devem ser baixadas. Por fim, o financeiro precisa cadastrar o valor e os vencimentos.
A mesma operação gera diferentes lançamentos manuais.
Com a integração, o registro inicial pode fornecer dados para as demais etapas.
Isso reduz o tempo gasto em atividades administrativas e diminui a possibilidade de erros de digitação.
Menos divergências entre os setores
Um problema recorrente em operações descentralizadas é cada departamento apresentar um número diferente.
O comercial informa determinada quantidade vendida, o estoque possui outro saldo e o financeiro apresenta um valor diferente de recebimentos.
Encontrar a origem da divergência exige comparar planilhas, documentos e históricos.
Quando as movimentações são relacionadas, fica mais fácil identificar de onde cada informação surgiu.
Estoque mais próximo da realidade
A atualização do estoque depende de todas as entradas e saídas realizadas.
Se uma venda não for registrada corretamente como saída, o saldo apresentado será superior ao estoque físico. O contrário também pode acontecer quando cancelamentos ou devoluções não retornam ao saldo.
A integração permite estabelecer regras para cada situação.
Relacionamento entre venda e recebimento
Imagine que o financeiro identifique um recebimento de R$ 1.500. Saber que o valor entrou no caixa é importante, mas também é necessário entender qual venda originou o recebimento.
Ao relacionar as informações, é possível consultar:
-
Cliente.
-
Venda de origem.
-
Valor total.
-
Parcelas.
-
Vencimentos.
-
Valores recebidos.
-
Valores pendentes.
Essa rastreabilidade facilita a conferência financeira.
Mais facilidade para analisar resultados
A integração também melhora os relatórios.
Em vez de observar somente quanto foi vendido, a empresa pode analisar quanto foi efetivamente recebido, quais mercadorias foram movimentadas e quais valores ainda estão pendentes.
Dessa maneira, vendas, estoque e financeiro deixam de ser apenas três conjuntos de informações independentes.
Como funciona o fluxo integrado?
Uma sequência simples ajuda a entender:
Cliente → pedido → venda → estoque → financeiro → recebimento → análise
O cliente inicia uma negociação. O pedido registra produtos, quantidades, preços e condições comerciais. Quando a venda é confirmada, o estoque é movimentado conforme as regras estabelecidas.
Ao mesmo tempo, as condições de pagamento geram os lançamentos financeiros correspondentes.
Quando o cliente paga, o recebimento é associado às parcelas.
Por fim, todas essas movimentações alimentam relatórios utilizados para analisar a operação.
Como integrar o setor de vendas ao sistema personalizado?
Para que o processo comercial funcione dentro de um sistema personalizado, é necessário definir quais informações serão registradas desde o início da negociação.
Quanto mais organizada for essa primeira etapa, menor será a necessidade de corrigir informações posteriormente.
Cadastro de clientes
O cadastro reúne informações utilizadas durante as vendas.
Dependendo da operação, podem ser registrados dados como identificação, contatos, endereço, condições comerciais e histórico de movimentações.
O objetivo é evitar que cada venda dependa de um cadastro diferente ou de informações mantidas fora do sistema.
Cadastro de produtos
Os produtos precisam possuir informações suficientes para vendas e estoque trabalharem com a mesma referência.
O cadastro pode conter:
-
Código interno.
-
Descrição.
-
Unidade.
-
Categoria.
-
Preço.
-
Localização de estoque.
-
Saldo.
-
Estoque mínimo.
Quando um produto é selecionado em um pedido, essas informações podem ser utilizadas nas etapas seguintes.
Orçamentos e pedidos
O orçamento representa uma negociação que ainda não foi necessariamente confirmada.
Já o pedido pode indicar um compromisso comercial mais avançado.
É importante definir quando essas etapas passam a produzir efeitos sobre o estoque e financeiro.
Uma empresa pode optar por reservar produtos quando o pedido é confirmado e gerar o financeiro somente no faturamento. Outra pode trabalhar com um processo diferente.
Essa decisão precisa acompanhar a realidade operacional.
Tabelas de preços
Empresas podem possuir preços diferentes para determinados clientes, regiões, quantidades ou condições comerciais.
Centralizar essas tabelas ajuda o vendedor a selecionar o preço correto sem depender de planilhas externas.
Também facilita a atualização dos valores, pois as regras ficam registradas em uma única base.
Controle de descontos
Descontos precisam seguir critérios claros.
O sistema pode estabelecer percentuais máximos ou exigir autorização quando determinada condição é ultrapassada.
Essa configuração reduz decisões inconsistentes e mantém um histórico sobre as condições praticadas em cada negociação.
Formas e condições de pagamento
A forma de pagamento indica como o cliente realizará a quitação, enquanto a condição pode determinar prazos e quantidade de parcelas.
Uma venda pode ser realizada, por exemplo:
-
À vista.
-
Em duas parcelas.
-
Em três ou mais parcelas.
-
Com entrada e saldo posterior.
Essas informações serão importantes para a geração do financeiro.
Identificação do vendedor
Relacionar a venda ao responsável permite acompanhar resultados comerciais, histórico de atendimento e movimentações realizadas.
A informação também pode ser utilizada em relatórios de desempenho.
Histórico das vendas
Manter um histórico facilita consultas futuras.
A empresa consegue verificar quais produtos determinado cliente comprou, quais condições foram utilizadas e quando ocorreram as operações.
Esse histórico reduz a dependência de anotações externas.
O que acontece após confirmar uma venda?
A confirmação é um dos principais pontos de integração.
Dependendo das regras adotadas, essa ação pode iniciar vários processos ao mesmo tempo.
O sistema pode:
-
Reservar ou baixar mercadorias.
-
Registrar a movimentação do estoque.
-
Criar contas a receber.
-
Gerar parcelas.
-
Atualizar relatórios comerciais.
-
Preparar informações para faturamento.
Imagine uma venda de cinco unidades de um produto, com pagamento dividido em duas parcelas.
Ao confirmar a operação, o estoque pode registrar a saída das cinco unidades e o financeiro criar dois lançamentos com os respectivos vencimentos.
O vendedor não precisa repetir essas informações em outros controles.
Caso a venda seja cancelada, o fluxo precisa realizar os ajustes correspondentes. Dependendo do estágio da operação, pode ser necessário devolver mercadorias ao estoque e cancelar lançamentos financeiros.
Por isso, integrar vendas não significa apenas automatizar a confirmação. É preciso pensar também nas exceções que podem ocorrer posteriormente.
Como integrar vendas e controle de estoque?
Um dos pontos centrais de um sistema personalizado é garantir que as movimentações comerciais sejam refletidas corretamente no estoque.
O saldo apresentado precisa considerar o que entrou, o que saiu, o que está reservado e outras movimentações relevantes.
Estoque disponível
O estoque disponível representa a quantidade que efetivamente pode ser utilizada em novas vendas.
Essa informação precisa estar acessível ao setor comercial para evitar negociações baseadas em quantidades desatualizadas.
Quando o vendedor consulta um produto, deve conseguir identificar se existe saldo suficiente para atender ao pedido.
Estoque reservado
Uma mercadoria pode permanecer fisicamente no depósito, mas já estar comprometida com um pedido.
Nesse caso, considerar apenas a quantidade física pode gerar uma interpretação incorreta.
Imagine que existam 20 unidades no depósito e 15 estejam reservadas para pedidos confirmados. Embora fisicamente existam 20, somente cinco estão disponíveis para novas vendas.
Por isso, separar saldo físico, reservado e disponível pode ser importante.
Saída por venda
A saída representa a redução do estoque em razão da operação comercial.
A empresa precisa definir em qual etapa essa baixa deve ocorrer.
Ela pode acontecer:
-
Na confirmação do pedido.
-
No faturamento.
-
Na separação.
-
Na entrega.
A escolha depende do fluxo adotado.
O importante é utilizar um critério consistente para que o saldo represente a realidade.
Reserva de estoque durante o pedido
Reserva e baixa possuem finalidades diferentes.
A reserva separa determinada quantidade para uma negociação sem necessariamente indicar que a mercadoria já saiu fisicamente.
A baixa representa uma movimentação definitiva.
Esse conceito é especialmente útil quando existe um intervalo entre a confirmação da venda e a entrega.
Por exemplo:
Saldo físico: 100 unidades
Pedido confirmado: 30 unidades
Estoque reservado: 30 unidades
Saldo disponível para novas vendas: 70 unidades
Quando os produtos forem efetivamente expedidos, a reserva pode ser convertida em saída.
Cancelamentos
Uma venda cancelada precisa produzir os ajustes correspondentes.
Se os itens estavam apenas reservados, a reserva deve ser liberada.
Se já ocorreu uma baixa, pode ser necessária uma movimentação de retorno.
O tratamento correto evita que o cancelamento deixe quantidades incorretas no sistema.
Devoluções
Uma devolução não deve ser tratada automaticamente da mesma maneira em todas as situações.
É necessário avaliar se o produto pode retornar ao estoque disponível ou se precisa passar por conferência.
Mercadorias danificadas, por exemplo, podem precisar ser direcionadas para outro local ou situação.
Trocas
As trocas podem envolver simultaneamente entrada e saída.
O produto devolvido precisa ser registrado, enquanto o item entregue ao cliente gera nova movimentação.
Controlar essas duas etapas mantém o histórico correto.
Diferentes depósitos
Empresas que possuem mais de um local de armazenamento precisam identificar de onde a mercadoria será retirada.
Um mesmo produto pode existir em:
-
Depósito principal.
-
Filial.
-
Loja.
-
Estoque de apoio.
O sistema precisa indicar qual saldo está sendo utilizado.
Como evitar vendas sem estoque?
Existem diferentes estratégias.
Uma delas é bloquear automaticamente a venda quando a quantidade solicitada ultrapassa o disponível.
Outra alternativa é permitir o pedido, mas apresentar um alerta.
Também é possível permitir exceções mediante autorização.
A escolha depende do negócio.
Uma empresa que trabalha somente com pronta-entrega pode precisar de um bloqueio rígido. Já outra que aceita encomendas futuras pode permitir saldos insuficientes desde que a situação seja identificada.
Informação de disponibilidade para o vendedor
O vendedor não deveria descobrir somente no final da negociação que o produto não está disponível.
Consultar o saldo durante o orçamento ajuda a criar expectativas mais realistas para o cliente.
Também permite sugerir alternativas, transferências entre estoques ou prazos diferentes.
A integração transforma o estoque em uma informação operacional utilizada diretamente na venda.
Como integrar vendas e financeiro?
Toda venda possui reflexos financeiros. Por isso, um sistema personalizado precisa definir como os valores negociados serão transformados em lançamentos que possam ser acompanhados posteriormente.
O objetivo é evitar que o financeiro precise recriar manualmente as informações registradas pelo setor comercial.
Da venda para contas a receber
Considere uma venda de R$ 3.000 dividida em três parcelas iguais.
O processo pode gerar:
Parcela 1: R$ 1.000
Parcela 2: R$ 1.000
Parcela 3: R$ 1.000
Cada lançamento possui seu próprio vencimento, mas todos permanecem vinculados à mesma venda.
Quando um pagamento é recebido, o financeiro consegue identificar a origem daquele valor.
Venda à vista
Nas vendas à vista, o pagamento pode ocorrer no momento da operação.
Mesmo nesse cenário, é importante manter o relacionamento entre venda e recebimento.
Isso permite que os relatórios diferenciem valores vendidos de valores efetivamente recebidos.
Venda parcelada
Nas vendas parceladas, as condições comerciais precisam definir:
-
Quantidade de parcelas.
-
Intervalo entre vencimentos.
-
Data inicial.
-
Valores.
-
Possíveis entradas.
Essas regras podem ser calculadas automaticamente a partir da negociação.
Vencimentos
O vencimento precisa refletir a condição acordada.
Se a venda foi realizada com pagamentos para 30, 60 e 90 dias, os lançamentos devem respeitar essas datas.
Automatizar esse cálculo reduz erros comuns na digitação manual.
Descontos
Os descontos concedidos na venda interferem no valor financeiro.
Uma negociação de R$ 2.000 com desconto de R$ 200 gera um valor final diferente do preço original.
O financeiro precisa receber o valor efetivamente negociado.
Também é importante diferenciar descontos comerciais de eventuais descontos concedidos posteriormente durante o recebimento.
Acréscimos
Acréscimos podem ocorrer por diferentes motivos, dependendo das regras da empresa.
Quando fazem parte da negociação, precisam ser considerados no valor final e refletidos corretamente no financeiro.
Recebimentos parciais
Nem sempre o cliente paga exatamente o valor integral de uma parcela.
Suponha uma conta a receber de R$ 1.000 e um pagamento de R$ 600.
O sistema precisa registrar o valor recebido e manter R$ 400 pendentes, caso essa seja a regra adotada.
Sem esse controle, a empresa pode considerar erroneamente a parcela completamente quitada.
Pagamentos antecipados
Clientes podem realizar pagamentos antes do vencimento.
O registro precisa manter a data em que o recebimento ocorreu e relacioná-lo à parcela correspondente.
Dessa forma, é possível diferenciar a data prevista da data efetiva.
Cancelamentos
Quando uma venda é cancelada, também é necessário verificar o financeiro.
Se as contas ainda estiverem abertas, podem precisar ser canceladas.
Se algum valor já tiver sido recebido, a situação exige um tratamento específico conforme as regras internas da empresa.
O ponto principal é evitar que o cancelamento comercial deixe parcelas abertas sem uma venda válida de origem.
Como acompanhar valores recebidos e pendentes?
A integração permite visualizar diferentes situações financeiras de uma mesma operação.
Uma venda de R$ 5.000, por exemplo, pode possuir R$ 2.000 já recebidos e R$ 3.000 pendentes.
Em vez de consultar apenas o valor total vendido, a empresa passa a conhecer o estágio financeiro da negociação.
Também é possível identificar:
-
Parcelas a vencer.
-
Parcelas vencidas.
-
Valores recebidos.
-
Saldo em aberto.
-
Cliente responsável.
-
Venda de origem.
Esse relacionamento facilita a conferência e melhora a organização das cobranças.
Como integrar estoque e financeiro em um sistema personalizado?
Embora estoque e financeiro pareçam setores distintos, eles possuem uma relação direta. Dentro de um sistema personalizado, essa relação pode ser utilizada para entender melhor como as mercadorias influenciam a disponibilidade de recursos da empresa.
Dois fluxos ajudam a visualizar essa conexão:
Compra de mercadoria → entrada no estoque → conta a pagar
Venda → saída do estoque → conta a receber
No primeiro caso, a empresa aumenta sua quantidade de mercadorias, mas também assume um compromisso financeiro.
No segundo, reduz o estoque e cria uma expectativa de recebimento.
Valor investido em mercadorias
O estoque não representa apenas unidades armazenadas.
Cada produto adquirido exigiu recursos financeiros.
Quanto maior o volume de mercadorias armazenadas, maior pode ser o valor aplicado naquela estrutura.
Por isso, acompanhar somente as quantidades não oferece uma visão completa.
Produtos parados
Um produto que permanece durante muito tempo no estoque pode representar recursos que ainda não retornaram por meio das vendas.
Essa situação é especialmente importante quando a empresa continua comprando itens de baixo giro enquanto faltam produtos com maior demanda.
Integrar informações de venda, estoque e financeiro ajuda a identificar esse desequilíbrio.
Giro de estoque
O giro indica a movimentação dos produtos ao longo de determinado período.
Itens que saem rapidamente exigem acompanhamento de reposição.
Já mercadorias com baixa movimentação precisam ser analisadas antes de novas compras.
O objetivo não é apenas reduzir estoque, mas manter uma quantidade coerente com as necessidades da operação.
Necessidade de reposição
Quando o saldo se aproxima do nível definido como mínimo, a empresa pode identificar a necessidade de compra.
Essa decisão deve considerar também fatores financeiros.
Não basta saber que determinado produto precisa ser comprado. É importante avaliar quantidade, custo e compromissos que serão gerados.
Compromissos financeiros
Compras realizadas a prazo geram contas a pagar.
Ao relacionar essas informações, a empresa consegue observar não somente a chegada das mercadorias, mas também quando os pagamentos correspondentes serão exigidos.
Isso contribui para uma visão mais organizada dos compromissos futuros.
Valores previstos para recebimento
Do outro lado da operação estão as vendas.
Mercadorias que saíram do estoque podem ter gerado valores que ainda serão recebidos.
Por isso, uma empresa pode apresentar alto volume de vendas e, ao mesmo tempo, possuir uma quantidade significativa de recursos ainda pendentes.
A integração ajuda a diferenciar faturamento de recebimento.
Estoque parado também afeta o financeiro
Imagine uma empresa que possua R$ 100 mil aplicados em mercadorias e descubra que R$ 30 mil desse valor estão concentrados em produtos com pouca saída.
Ainda que esses itens estejam fisicamente disponíveis, o capital utilizado na compra permanece imobilizado até que sejam vendidos.
Enquanto isso, a empresa pode precisar adquirir produtos com maior giro, pagar fornecedores e cumprir outras obrigações.
Por essa razão, analisar estoque e financeiro em conjunto pode melhorar decisões de reposição.
Outro exemplo ocorre quando uma promoção aumenta rapidamente a saída de determinado produto. O sistema identifica a redução do saldo, mas a empresa também precisa avaliar se possui recursos e prazos adequados para realizar uma nova compra.
A integração proporciona uma visão mais completa:
Venda gera saída de mercadoria.
Saída reduz o estoque.
Estoque baixo pode gerar necessidade de reposição.
Reposição gera compra.
Compra cria compromisso financeiro.
Essa sequência demonstra que decisões aparentemente restritas ao estoque podem produzir consequências em outras áreas.
Quais automações podem ser criadas na integração?
Um sistema personalizado pode utilizar automações para executar tarefas repetitivas sempre que determinadas condições forem atendidas.
A finalidade não é automatizar absolutamente todas as decisões. Algumas operações precisam continuar dependendo da análise de um usuário.
O ideal é identificar tarefas previsíveis que podem ser executadas seguindo regras previamente definidas.
Automações na venda
Durante uma negociação, diversas informações podem ser calculadas ou verificadas automaticamente.
Uma possibilidade é reservar os produtos assim que o pedido atinge determinada situação.
Também é possível aplicar regras de preços de acordo com:
-
Cliente.
-
Quantidade.
-
Categoria.
-
Tabela selecionada.
-
Condição comercial.
Outra automação envolve descontos.
O sistema pode permitir até determinado percentual e solicitar autorização quando o limite for ultrapassado.
As condições de pagamento também podem ser configuradas previamente.
Ao escolher uma condição de três parcelas, por exemplo, o vendedor não precisa calcular manualmente cada vencimento.
Automações no estoque
Depois da confirmação da venda, as movimentações podem seguir regras automáticas.
Quando o processo prevê baixa imediata, a quantidade correspondente é retirada do saldo.
Quando utiliza reserva, o sistema separa os produtos até que a saída física seja realizada.
Em cancelamentos, a reserva pode ser liberada automaticamente conforme a situação do pedido.
Também podem existir alertas de estoque mínimo.
Suponha que determinado produto possua estoque mínimo de 20 unidades. Quando o saldo disponível atingir esse nível, a informação pode ser destacada para que a equipe avalie a reposição.
Nas devoluções, o sistema pode registrar a entrada e indicar a situação da mercadoria.
Automações no financeiro
A confirmação da venda pode criar contas a receber automaticamente.
Se a negociação foi dividida em quatro parcelas, o sistema gera os respectivos lançamentos conforme a condição escolhida.
Também é possível registrar diferentes formas de pagamento e organizar os vencimentos.
Quando ocorre um cancelamento, as contas relacionadas podem ter sua situação atualizada conforme as regras da empresa.
Essa ligação reduz o risco de manter cobranças referentes a operações que deixaram de existir.
Automação de informações, não apenas tarefas
Um benefício importante está na atualização dos dados utilizados pelos relatórios.
Quando uma venda é confirmada, diversas informações podem mudar simultaneamente:
-
Faturamento do período.
-
Quantidade vendida.
-
Saldo do estoque.
-
Contas a receber.
-
Desempenho do vendedor.
Em um ambiente integrado, essas informações não precisam ser consolidadas manualmente no final do dia.
Cuidados ao automatizar
Automatizar uma regra incorreta apenas faz com que o erro aconteça mais rapidamente.
Por isso, antes de configurar qualquer automação, a empresa precisa responder perguntas como:
Quando uma venda deve movimentar estoque?
Quando o financeiro deve ser gerado?
O que acontece em um cancelamento?
Quem pode autorizar descontos?
Como uma devolução deve ser tratada?
Quais situações exigem intervenção manual?
Mapear esses cenários evita que a automação produza resultados inesperados.
Manter histórico das ações
Mesmo tarefas automáticas precisam ser rastreáveis.
É importante conseguir identificar:
-
Qual operação originou uma movimentação.
-
Quando ela ocorreu.
-
Qual documento estava relacionado.
-
Qual usuário iniciou o processo.
-
Qual regra foi aplicada.
Essa rastreabilidade facilita conferências e correções.
Quais informações e relatórios acompanhar após a integração?
A centralização proporcionada por um sistema personalizado permite utilizar dados de diferentes setores para construir uma visão mais completa da empresa.
Relatórios são úteis quando ajudam a responder perguntas operacionais e gerenciais. Ter uma grande quantidade de números sem contexto não significa necessariamente possuir melhores informações.
Faturamento
O faturamento mostra quanto foi vendido em determinado período.
A análise pode ser feita por:
-
Dia.
-
Semana.
-
Mês.
-
Produto.
-
Categoria.
-
Cliente.
-
Vendedor.
Essa informação ajuda a identificar variações no volume comercial.
Ticket médio
O ticket médio representa o valor médio das vendas.
Uma forma simplificada de cálculo é:
Ticket médio = faturamento ÷ quantidade de vendas
Se uma empresa realizou R$ 100 mil em vendas por meio de 200 operações, o ticket médio foi de R$ 500.
O indicador ajuda a entender o perfil das negociações.
Estoque disponível
Esse relatório mostra as quantidades que podem ser utilizadas em novas vendas.
Quando existe reserva, é importante separar quantidade física e saldo disponível.
A análise evita que decisões comerciais sejam tomadas com base em um número incompleto.
Giro de estoque
O giro ajuda a identificar produtos com maior ou menor movimentação.
Produtos de alto giro podem exigir reposições mais frequentes.
Já itens com baixo giro podem precisar de uma análise antes de novas aquisições.
Contas a receber
O relatório de contas a receber apresenta valores que ainda devem entrar.
A organização pode considerar:
-
Cliente.
-
Vencimento.
-
Valor.
-
Venda de origem.
-
Situação.
-
Parcela.
Dessa forma, o financeiro consegue acompanhar os compromissos dos clientes.
Inadimplência
Valores vencidos e ainda não recebidos precisam ser separados dos valores cujo vencimento ainda está no futuro.
Essa diferenciação melhora a análise da situação financeira.
Margem das vendas
Quando a empresa possui informações confiáveis de custos, pode analisar a relação entre valores de venda e custos envolvidos.
Não basta saber qual produto vende mais.
Em determinados casos, um item com grande volume comercial pode apresentar resultado inferior a outro com quantidade menor.
Tabela de indicadores
| Indicador | O que permite acompanhar |
|---|---|
| Faturamento | Total vendido em determinado período |
| Ticket médio | Valor médio das vendas |
| Estoque disponível | Quantidade disponível para novas operações |
| Giro de estoque | Velocidade de movimentação dos produtos |
| Contas a receber | Valores que ainda devem ser recebidos |
| Inadimplência | Valores vencidos e não quitados |
| Margem das vendas | Relação entre valores vendidos e custos |
Visão integrada da operação
O principal ganho não está necessariamente em cada relatório isolado, mas na possibilidade de comparar as informações.
Considere uma situação em que as vendas aumentaram 20% em determinado mês.
Esse resultado parece positivo quando observado sozinho.
Entretanto, a análise integrada pode revelar que:
O estoque de determinados produtos está próximo do mínimo.
Grande parte das vendas foi realizada com prazo longo.
Os recebimentos ainda não acompanharam o crescimento das vendas.
Nesse caso, o aumento comercial pode exigir uma nova estratégia de compras e planejamento financeiro.
Outro cenário pode mostrar que determinado produto possui grande quantidade armazenada, poucas vendas e capital elevado investido.
Sem integração, cada setor enxerga apenas parte do problema.
O comercial vê baixo volume de vendas.
O estoque identifica excesso de unidades.
O financeiro percebe recursos comprometidos.
Ao unir essas informações, a causa e o impacto tornam-se mais claros.
Por isso, relatórios integrados ajudam a transformar registros operacionais em informações para tomada de decisão.
Como implantar a integração entre vendas, estoque e financeiro?
Implantar um sistema personalizado exige mais do que disponibilizar uma nova ferramenta para os colaboradores. Antes da utilização, é necessário compreender como os processos funcionam e definir quais regras serão aplicadas.
Uma implantação organizada reduz a necessidade de correções posteriores.
Mapear os processos atuais
O primeiro passo é entender como as atividades são realizadas hoje.
É necessário identificar:
-
Onde uma venda começa.
-
Quem registra o pedido.
-
Quando o estoque é consultado.
-
Em qual momento ocorre a baixa.
-
Como o financeiro recebe os dados.
-
Quem registra os pagamentos.
-
Quais planilhas são utilizadas.
-
Quais informações são digitadas mais de uma vez.
Esse levantamento mostra os pontos em que existe retrabalho ou falta de integração.
Identificar controles paralelos
Planilhas não são necessariamente um problema. Muitas delas podem cumprir funções importantes.
Entretanto, quando um processo depende de uma planilha porque o sistema principal não possui determinada informação, é necessário entender por que isso acontece.
Pode ser uma regra específica, um relatório inexistente ou uma etapa que não está integrada.
Identificar esses controles ajuda a definir o que precisa fazer parte da nova estrutura.
Definir regras de negócio
Depois de mapear o processo, é necessário estabelecer as regras.
Algumas perguntas importantes são:
Quando o estoque deve ser reservado?
Quando deve ocorrer a baixa?
É permitido vender sem saldo disponível?
Quem pode autorizar exceções?
Quando a venda deve gerar contas a receber?
Como são calculados os vencimentos?
O que acontece quando existe cancelamento?
Como tratar devoluções?
As respostas precisam ser definidas antes de automatizar os fluxos.
Organizar os cadastros
Um sistema integrado depende de dados confiáveis.
Cadastros duplicados ou incompletos podem gerar problemas mesmo quando o fluxo está corretamente configurado.
Os principais cadastros normalmente incluem:
-
Produtos.
-
Clientes.
-
Preços.
-
Formas de pagamento.
-
Condições de pagamento.
-
Categorias financeiras.
-
Estoques.
-
Usuários.
Antes da implantação, é recomendável revisar essas informações.
Padronizar produtos
Produtos precisam possuir uma identificação consistente.
Imagine que o mesmo item esteja cadastrado três vezes com descrições ligeiramente diferentes.
As vendas podem ser distribuídas entre esses cadastros, fazendo com que os relatórios apresentem informações fragmentadas.
A padronização evita esse tipo de situação.
Revisar saldos de estoque
Se o saldo inicial estiver incorreto, as movimentações futuras serão construídas sobre uma base errada.
Por isso, pode ser necessário realizar uma conferência antes de iniciar a operação integrada.
Definir permissões
Nem todos os usuários precisam ter acesso às mesmas funções.
Um vendedor pode registrar pedidos, mas não necessariamente alterar determinadas regras financeiras.
Já um responsável pelo estoque pode realizar movimentações sem ter acesso a todas as informações comerciais.
As permissões precisam refletir as responsabilidades da equipe.
Testar o fluxo completo
Antes da utilização definitiva, é importante simular situações reais.
Um teste simples pode seguir:
Pedido → venda → estoque → financeiro → pagamento → relatório
Primeiro, um pedido é criado.
Depois, a venda é confirmada.
A equipe verifica se o estoque foi movimentado corretamente.
Em seguida, confere se as contas a receber foram criadas com valores e vencimentos adequados.
Por fim, registra um pagamento e observa se os relatórios foram atualizados.
Testar exceções
Também é importante testar situações que fogem do fluxo normal.
Entre elas:
-
Cancelamento.
-
Devolução.
-
Pagamento parcial.
-
Alteração de quantidade.
-
Falta de estoque.
-
Desconto acima do permitido.
Esses testes ajudam a encontrar regras incompletas antes que o sistema seja utilizado em grande escala.
Treinar os usuários
Mesmo uma solução bem estruturada depende de utilização correta.
Os colaboradores precisam entender não somente onde clicar, mas também por que cada etapa existe.
Quando o vendedor compreende que confirmar um pedido também reserva estoque e gera informações para o financeiro, tende a prestar mais atenção ao preenchimento.
Acompanhar os primeiros resultados
Depois da implantação, é necessário observar como o fluxo funciona na prática.
Alguns ajustes podem ser necessários porque situações reais nem sempre aparecem durante o planejamento.
O objetivo deve ser melhorar continuamente o processo sem criar complexidade desnecessária.
Como escolher um sistema personalizado para integrar a empresa?
A escolha de um sistema personalizado precisa começar pelas necessidades da operação. Antes de comparar recursos, a empresa deve entender quais problemas pretende resolver e quais processos precisam estar conectados.
Uma grande quantidade de funcionalidades não significa necessariamente uma solução melhor.
O mais importante é verificar se os recursos disponíveis conseguem acompanhar o fluxo real do negócio.
Possibilidade de adaptar regras ao negócio
A primeira avaliação deve considerar as regras específicas da empresa.
Se existem diferentes tabelas de preços, estoques, limites de desconto ou condições de pagamento, é necessário entender como essas situações serão configuradas.
A personalização precisa facilitar o processo, não transformá-lo em uma sequência complexa de exceções.
Integração entre vendas, estoque e financeiro
A empresa deve verificar se as movimentações realmente estão relacionadas.
É importante analisar o que acontece depois de uma venda.
O estoque é atualizado?
As contas a receber são criadas?
Os cancelamentos refletem nos demais setores?
Os pagamentos podem ser relacionados às vendas?
Essas perguntas ajudam a avaliar o nível real de integração.
Facilidade de utilização
Uma ferramenta pode possuir muitos recursos e ainda assim ser pouco utilizada quando os processos são difíceis de compreender.
A rotina dos usuários precisa ser considerada.
O setor comercial deve conseguir registrar vendas sem etapas desnecessárias. O estoque precisa encontrar rapidamente as informações de movimentação. O financeiro deve acompanhar contas e recebimentos de forma organizada.
Automatização de processos
Também é importante identificar quais tarefas repetitivas podem ser automatizadas.
Entre elas:
-
Reserva de mercadorias.
-
Baixa de estoque.
-
Geração de parcelas.
-
Aplicação de regras de preços.
-
Atualização de relatórios.
A automação deve reduzir trabalho manual sem eliminar controles importantes.
Controle de permissões
A solução deve permitir organizar o acesso de acordo com as responsabilidades dos usuários.
Isso ajuda a evitar alterações indevidas em informações sensíveis e torna mais clara a responsabilidade por determinadas operações.
Relatórios disponíveis
Os relatórios precisam responder às perguntas relevantes para a gestão.
Não basta gerar grandes volumes de dados.
A empresa deve conseguir acompanhar vendas, estoque, recebimentos e outros indicadores necessários para analisar sua rotina.
Histórico das movimentações
A rastreabilidade é importante para conferir informações.
Quando uma quantidade muda no estoque, deve ser possível identificar a movimentação responsável.
Quando uma parcela aparece no financeiro, é importante saber qual venda a originou.
Esse histórico reduz a dificuldade de investigar divergências.
Capacidade de acompanhar o crescimento
Processos mudam à medida que uma empresa cresce.
Pode surgir um novo depósito, outra filial, maior volume de pedidos ou novas condições comerciais.
Por isso, é importante avaliar se a estrutura consegue acompanhar essas mudanças sem exigir a criação de vários controles externos.
Facilidade de implantação
A implantação precisa considerar migração de cadastros, parametrização, treinamento e testes.
Trocar um sistema sem revisar processos pode apenas transportar problemas antigos para uma nova ferramenta.
Por isso, a escolha precisa considerar não somente o funcionamento final, mas também o caminho necessário para chegar até ele.
Personalização deve criar um fluxo coerente
Personalizar não significa adicionar funcionalidades indiscriminadamente.
Cada recurso precisa contribuir para a continuidade do processo.
Uma estrutura eficiente pode ser representada assim:
Cliente → Pedido → Venda → Reserva/Baixa do Estoque → Financeiro → Recebimento → Relatórios → Decisão
Cada etapa utiliza informações produzidas anteriormente e, ao mesmo tempo, gera novos dados para a próxima.
Quando esse fluxo funciona de maneira organizada, a empresa reduz a dependência de controles paralelos e passa a trabalhar com informações mais consistentes.
Conclusão
Integrar vendas, estoque e financeiro é uma forma de transformar diferentes atividades da empresa em um único fluxo de informações. Em vez de cada setor registrar novamente os mesmos dados, as movimentações passam a estar relacionadas desde o início da venda até o recebimento.
Um sistema personalizado pode ser configurado para acompanhar as particularidades desse processo, considerando regras de preços, descontos, reservas de mercadorias, formas de pagamento, movimentações de estoque, contas a receber e diferentes situações de cancelamento ou devolução.
A integração também melhora a rastreabilidade. Quando uma venda é realizada, torna-se possível acompanhar quais produtos foram movimentados, quais valores foram gerados, o que já foi recebido e o que permanece pendente.
O fluxo pode ser resumido da seguinte maneira:
Cliente → pedido → venda → movimentação de estoque → geração financeira → recebimento → relatórios → decisão
Ao centralizar essas etapas, a empresa reduz lançamentos repetidos, diminui divergências entre setores e consegue trabalhar com informações mais atualizadas.
Entretanto, os resultados dependem de uma implantação organizada. É necessário mapear processos, revisar cadastros, definir regras, configurar permissões e testar tanto situações normais quanto exceções.
Mais do que substituir planilhas ou informatizar tarefas, a integração deve criar continuidade entre os setores. Dessa forma, vendas, estoque e financeiro deixam de funcionar como controles isolados e passam a compartilhar informações que ajudam a empresa a acompanhar sua operação com maior organização e capacidade de análise.
Perguntas frequentes
O que é um sistema personalizado?
É uma solução configurada ou desenvolvida para acompanhar processos, regras e necessidades específicas de uma empresa.
Um sistema personalizado pode integrar vendas e estoque?
Sim. Uma venda pode gerar automaticamente reservas ou baixas de produtos, mantendo o saldo do estoque atualizado.
Como vendas e financeiro podem ser integrados?
As condições definidas na venda podem gerar automaticamente contas a receber, parcelas e vencimentos no financeiro.